初心者向けカルダノADAトラブル解決FAQ【パート2】
francisco CardanoADA Compass
ADAをステーキングしていると、2026年の税制改正のニュースを見て「税金、安くなるのかな」と思った人もいると思います。私は2018年からADAを保有しており、ステーキングも早い段階から続けています。結論から言うと、安くなるのは「売ったとき」だけです。ステーキング報酬を受け取る時点の税金は、今のところ変わりません。この記事では、ADAステーキングのどこが変わってどこが変わらないのか、境界線を整理します。

ステーキング報酬をもらう時も安くなるの?
いつから変わるの?
売るときの税金はどう計算するの?
本記事は情報提供を目的としており、個別の税務判断については税理士にご確認ください。制度の詳細は財務省令の確定を待つ部分が残っています。本記事は2026年7月時点で公表されている情報をもとに作成しています。

先に結論を書きます。
つまり、税制改正の恩恵を受けるのは「もらった後、売ったとき」の話です。ステーキングを続けているだけで税金が下がるわけではありません。ここを混同している解説記事が多いので、この区別を頭に入れておいてください。
以下、それぞれ具体的に見ていきます。
ADAのステーキングは、ADAを預けて(委任して)報酬を受け取る仕組みです。この報酬は、受け取った瞬間の時価で「雑所得」として課税対象になります。売った時ではなく、もらった時点です。
ADAのステーキング報酬はエポックという単位で数日おきに発生します。細かく見ると、受け取りのたびに課税イベントが起きていることになります。実務上は年間の合計で計算しますが、「いつ受け取ったか」「その時の時価はいくらか」を記録しておく必要がある点は変わりません。
年間の暗号資産所得(給与以外の所得)が20万円を超えると、確定申告が必要になります。ADAの年間利回りは数%程度が目安とされています。保有量やADAの価格次第では、トレードを一切していなくても申告が必要になるケースがあります。
ここまでは、今回の税制改正がある前もあとも、現時点では変わりません。
2025年12月に決定した令和8年度税制改正大綱で、暗号資産の税制が大きく見直されました。要点だけ絞ると次の通りです。
ここでのポイントは、対象がはっきり「譲渡(売却)」に限定されていることです。復興特別所得税については、令和9年分以後の税率が2.1%から1.1%に引き下げられることが同じ大綱で決まっており、暗号資産の分離課税が始まる時点でどちらの税率が適用されるかは大綱に明記されていません。上乗せ後の合計税率を具体的な数字で断定するのは避け、この記事では大綱に明記された「20%」を基準に説明します。特定暗号資産の定義や範囲は、財務省令で今後確定するとみられています。現時点の情報では、国内取引所に上場している主要な暗号資産(ADAを含む主要通貨が想定される)が中心になるとみられています。
これに対して、マイニング・ステーキング・レンディングといった「取得時に発生する所得」は、今回の分離課税の対象としては挙げられていません。取得時点の課税は、これまで通り雑所得・総合課税として扱われると読み取れます。
ここは断っておきますが、ステーキング報酬の取扱いそのものを将来的に見直すかどうかは、今回の大綱では明記されていません。財務省令や今後の政令でこの部分の解釈が変わる可能性はゼロではないため、「変わらない」と言い切るのではなく「現時点では対象外と整理されている」という理解にとどめておくのが正確です。
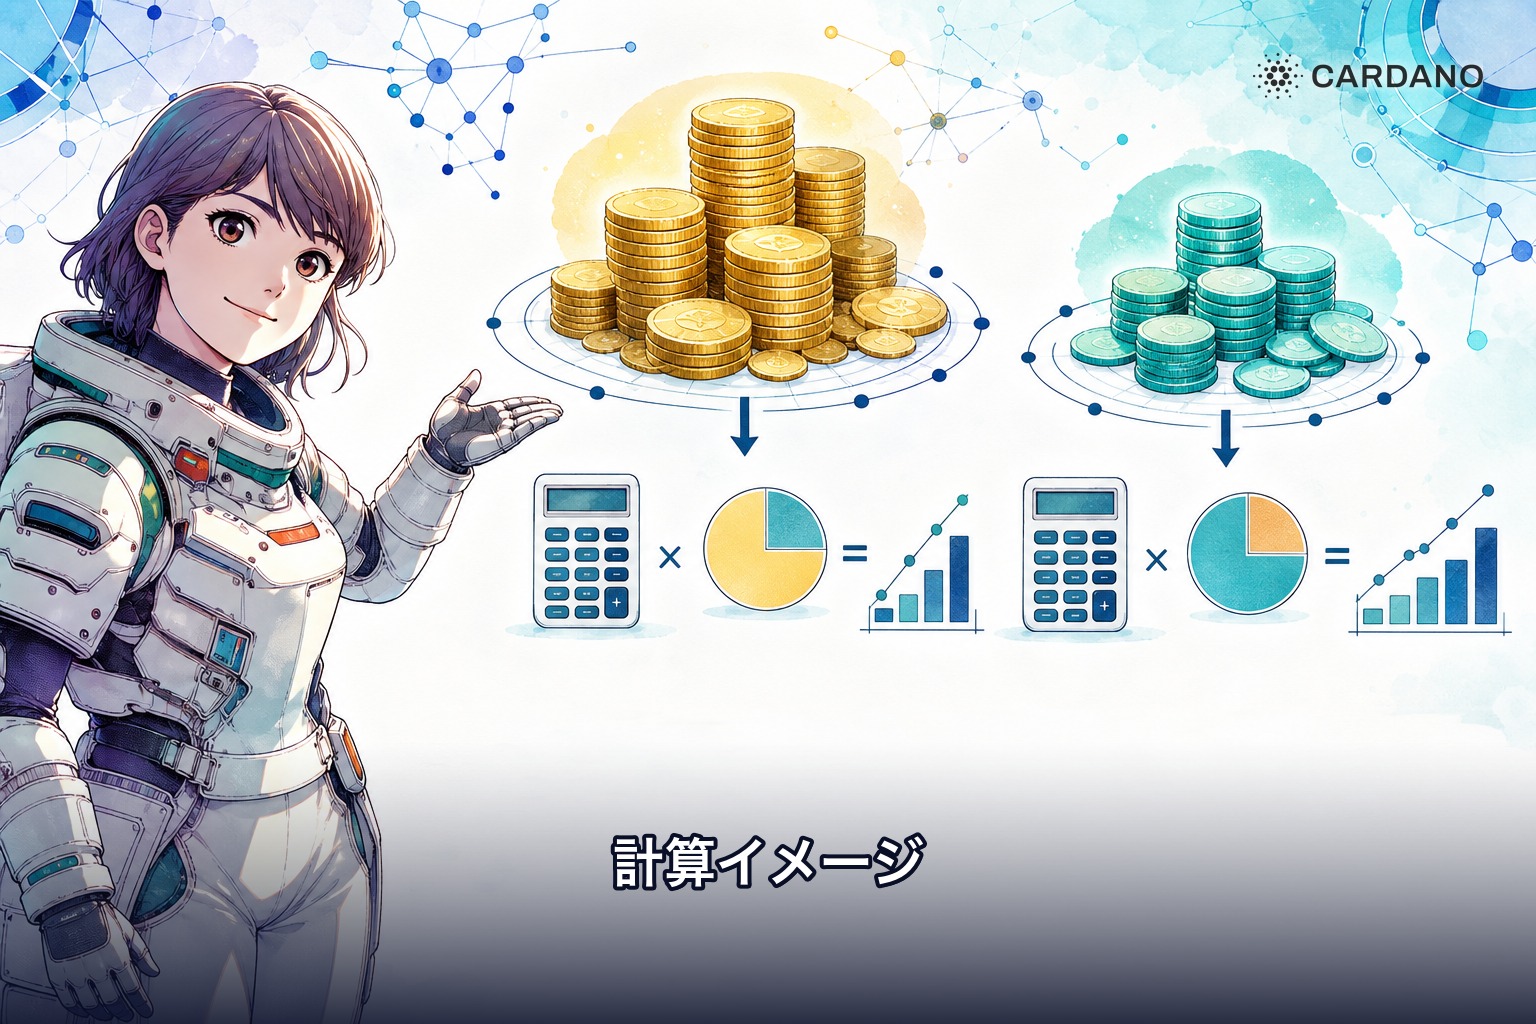
具体的なイメージで確認します。
例えば、2028年中にステーキング報酬として合計50万円相当のADAを受け取ったとします。この50万円は、受け取った時点の時価で雑所得に計上され、他の所得と合算して総合課税で申告します。ここは改正前後でも、現時点では変わりません。
その後、受け取ったADAの価格が上がり、国内の登録取引所で売却して30万円の利益(譲渡益)が出たとします。この30万円が「特定暗号資産の譲渡」に該当し、かつ分離課税の適用が始まっていれば、税額は30万円×20%(+復興特別所得税)で計算されます。他の所得と合算されないため、給与所得が多い人ほど、総合課税だった場合との差が大きくなります。
これに対して、同じADAを海外取引所やDEXで売却した場合は、条文が「国内の登録業者に対する譲渡等」に対象を限定していることから、分離課税の対象にならないと考えられます。売却益は引き続き総合課税(雑所得)として、他の所得と合算して申告することになる見込みです。「国内の登録取引所を使ったかどうか」が、税金の扱いを分ける境目になりそうです。
適用開始は「金融商品取引法の改正法が施行された年の翌年1月1日」と定められています。暗号資産の規制を金融商品取引法に移す改正法は、2026年4月10日に国会へ提出され、同年7月15日に成立したと報じられています。ただし施行日そのものはまだ公表されておらず、施行日によって適用開始が2027年1月1日になるか2028年1月1日になるかが変わります。現時点では、施行のタイミングを見極めている段階です。
現時点で未確定な点も整理しておきます。
はじめの2点は、今回の大綱が対象範囲を明記していない部分であり、今後の政令・通達で明らかになる見込みです。「未定」「今後確定」という前提で情報を追う必要があります。
制度が固まる前の今、ADAをステーキングしている人ができることは主に記録の整備です。
今すぐ何かを変える必要はありませんが、記録の分け方を整えておくと、制度が確定したときに慌てずに済みます。
私自身、テストステーキングの頃からステーキング報酬をスプレッドシートに記録しています。取得費は売却額の5%とみなす方法で申告しており、損益計算ツールは使っていません。取引所も1カ所に絞っています。複数のステークプールに分散したい気持ちはあります。ただ、セキュリティ情報の管理が煩雑になることを考えると踏み切れず、今も1カ所での運用を続けています。正直に書くと、今回この記事を書くために調べるまで、「もらう」時と「売る」時で税金の扱いが分かれるという点を、私自身きちんと理解できていませんでした。ADAを長く持ち続けていても、制度の細かい部分は知らないままだったというのが実感です。
ステーキングをまだ始めていない方はADAステーキングのやり方・委任方法を、ウォレット選びに迷っている方はADAウォレットの選び方もあわせてご覧ください。

Q. ステーキング報酬自体が非課税になることはありますか。
現時点で公表されている大綱の内容には、ステーキング報酬の取得時課税を非課税にするという記載はありません。今回の改正は譲渡(売却)に対する課税方式の見直しが中心です。
Q. ハードウェアウォレットでステーキングしていても課税されますか。
ウォレットの種類にかかわらず、報酬を受け取った時点で課税対象になります。コールドウォレットで自己管理していても、記録・申告義務は変わりません。
Q. 複数のステークプールに分散して委任している場合、計算はどうなりますか。
それぞれのプールから受け取った報酬を、受取日ごとに合算して計算します。プールが多いほど記録の手間が増えるため、損益計算ツールの活用を検討する価値があります。
ADAステーキングの税金は、今回の改正で全部が変わるわけではありません。報酬を受け取る時点の課税は、今回の大綱では対象外と整理されており、現時点では今まで通り雑所得・総合課税のままです。変わる可能性があるのは、受け取ったADAを国内の登録取引所で売却したときの税金で、こちらは分離課税20%(所得税15%+住民税5%、別途復興特別所得税が上乗せされる見込み)の対象になる見込みです。
「もらう」と「売る」を分けて考えると、この改正を混乱なく理解できます。制度の細部はまだ財務省令待ちの部分が多いため、今のうちは記録の整理を進めておくのがおすすめです。
本記事は2026年7月時点で公表されている情報をもとに作成しています。個別の税務判断は税理士にご確認ください。
※本ページは、情報提供のみを目的としており、暗号資産カルダノ(ADA)に関する取引や投資を勧誘または推奨するものではございません。売買等に関する最終的な判断は、お客様ご自身の責任で行ってください。
※本サイトでは、正確性および完全性に細心の注意を払って情報を提供しておりますが、記載された情報の正確性や完全性を保証するものではありません。お客様が本サイトの情報をご利用されたことによって生じた損失や損害に関し、一切の責任を負いかねます。
※本ページに掲載されている取引価格、データ、その他の情報は、一般的な情報提供を目的に作成されたものであり、商用利用を目的としたものではありません。また、掲載情報は個別の投資判断を支援するものではなく、お客様ご自身の調査と判断が必要です。
※本サイトは、カルダノ財団およびIOHK(Input Output Hong Kong)とは直接の関係はございません。
※予告なしに、本ページに掲載された情報を変更、更新、または削除する場合がありますので、あらかじめご了承ください。